
Por Thomas Pinto Basto, Sustainable Finance Director
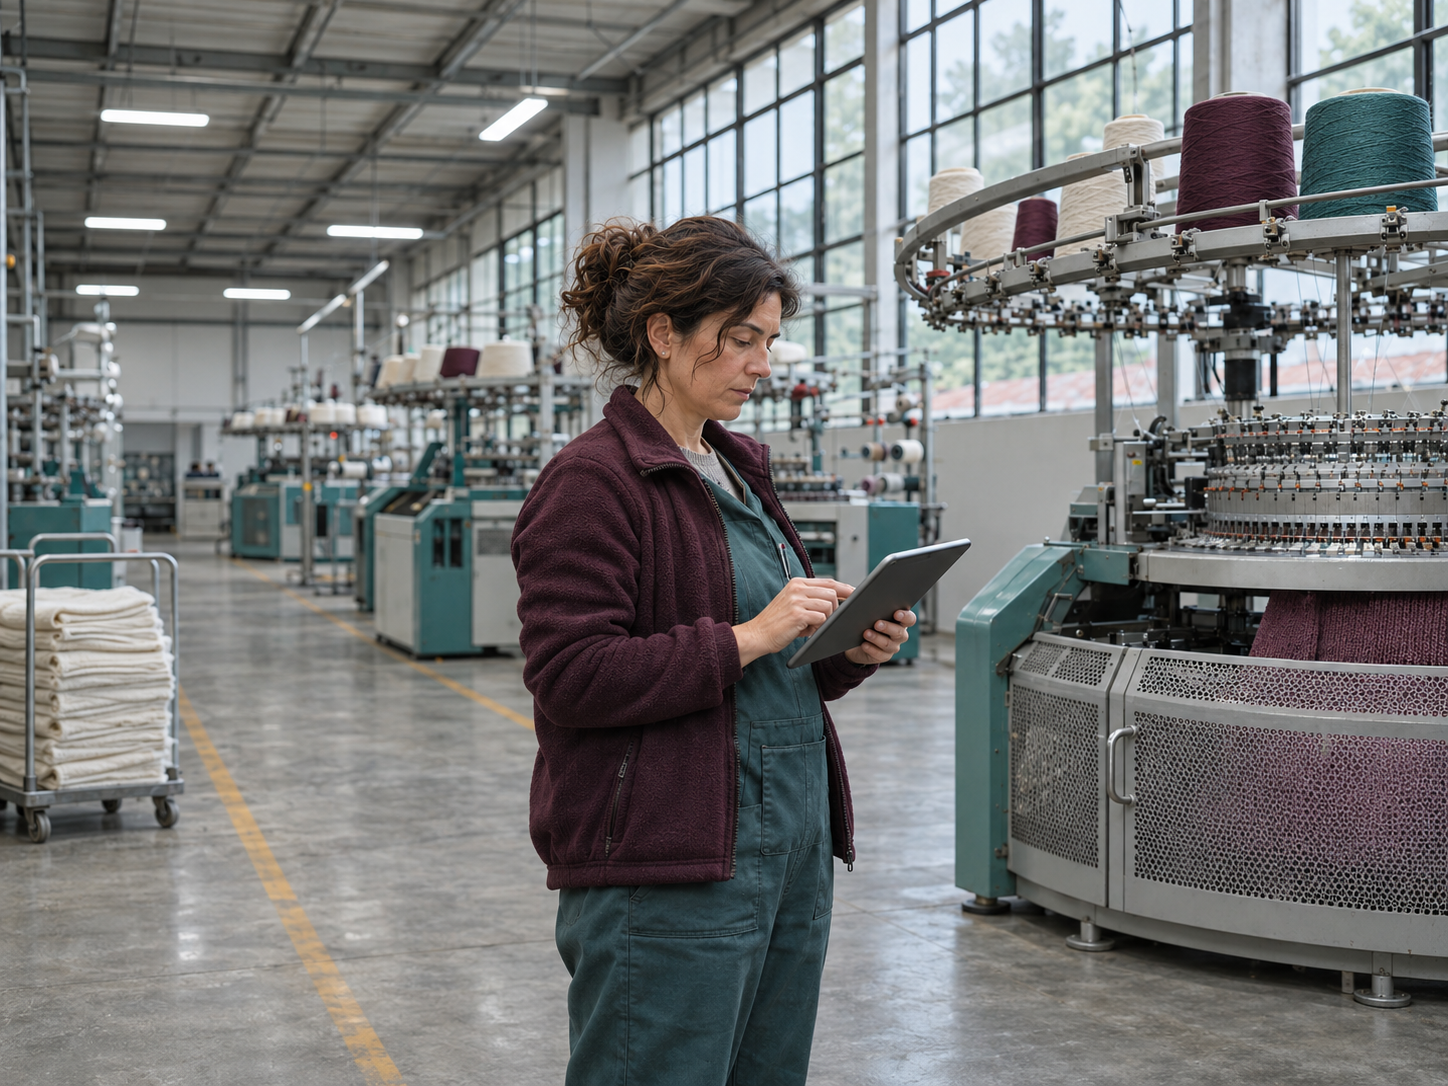
O Norte de Portugal tem uma longa tradição industrial e empresarial, construída por gerações de empresários que se souberam adaptar sempre que o mercado mudou. Do têxtil ao calçado, da metalomecânica à construção, são muitas as pequenas e médias empresas que impulsionam a economia da região. Hoje, enfrentam um novo desafio: transformar a sustentabilidade numa verdadeira vantagem competitiva.
Durante muito tempo, a sustentabilidade foi encarada sobretudo como uma obrigação regulamentar. Contudo, esta visão está a mudar. Embora a análise financeira continue a ser o critério principal, a integração de critérios ambientais, sociais e de governação (ESG) assume uma importância crescente nas decisões de financiamento e pode tornar-se um fator de diferenciação: as empresas que conseguem responder às questões dos financiadores com informação clara e credível podem destacar-se de quem não o consegue fazer.
Para as PME, investir na eficiência energética, modernizar equipamentos, reduzir desperdícios ou melhorar a segurança no trabalho pode traduzir-se em ganhos concretos: menores custos operacionais, menos acidentes e maior capacidade de resposta às exigências do mercado. E há um segundo benefício, muitas vezes ignorado: quando medidas, estas melhorias tornam-se indicadores de desempenho que podem sustentar um pedido de financiamento. A questão passa a ser como transformar esse desempenho em acesso ao financiamento.
Desde janeiro de 2026, as orientações da Autoridade Bancária Europeia (EBA) exigem que os bancos integrem progressivamente os riscos ambientais, sociais e de governação na sua gestão de risco, incluindo nas decisões de crédito. Na prática, as PME vão ser cada vez mais questionadas sobre a forma como integram a sustentabilidade nas suas estratégias.
No entanto, muitas PME continuam a encarar o financiamento sustentável como uma realidade distante, complexa ou reservada às grandes organizações. Na realidade, o mercado já dispõe de referências claras. Os princípios internacionais para empréstimos e obrigações verdes e ligados à sustentabilidade, como os da Loan Market Association e da International Capital Market Association, definem de forma padronizada como estruturar estas operações e que informação apresentar a financiadores e investidores.
O desafio para as PME não está, por isso, em reinventar o processo, mas em juntar as peças do puzzle: escolher indicadores relevantes para o negócio, definir metas credíveis, organizar a informação e, quando necessário, obter uma avaliação independente. Instrumentos como os empréstimos ligados à sustentabilidade (sustainability-linked loans), cujas condições estão associadas ao cumprimento dessas metas, também podem estar ao alcance das PME. Com o acompanhamento certo, a sustentabilidade não tem de começar com grandes investimentos, mas com a medição e valorização do que a empresa já faz.
Esta reflexão assume particular relevância no Norte, onde muitas empresas integram cadeias de valor nacionais e internacionais, cujos clientes também começam a fazer estas perguntas.
Guimarães, enquanto Capital Verde Europeia 2026, representa uma oportunidade para reforçar esta ligação entre sustentabilidade e desenvolvimento económico. Para que essa ligação chegue às empresas, bancos, verificadores independentes e PME da região precisam de acordar o que é avaliado, como se mede e o que se ganha com isso.
O Norte já demonstrou que sabe reinventar-se e competir nos mercados nacionais e internacionais. O próximo passo é garantir que a sustentabilidade não representa apenas uma exigência adicional, mas uma oportunidade concreta de financiamento, inovação e crescimento. Porque o futuro das PME não depende apenas de serem mais sustentáveis, mas também de conseguirem transformar essa sustentabilidade em valor para os seus negócios.